
Ziel von IAS 7 ist es, die Darstellung von Informationen über die historischen Veränderungen der Zahlungsmittel und Zahlungsmitteläquivalente eines Unternehmens durch eine Kapitalflussrechnung vorzuschreiben. Diese klassifiziert die Zahlungsströme der Periode nach operativen, investiven und finanzierenden Tätigkeiten.
IAS 7 – Kapitalflussrechnung
Darstellung der Veränderungen von Zahlungsmitteln und Zahlungsmitteläquivalenten mittels Kapitalflussrechnung (Statement of Cash Flows) nach IFRS.
IAS 7 in Kürze
Was regelt IAS 7?
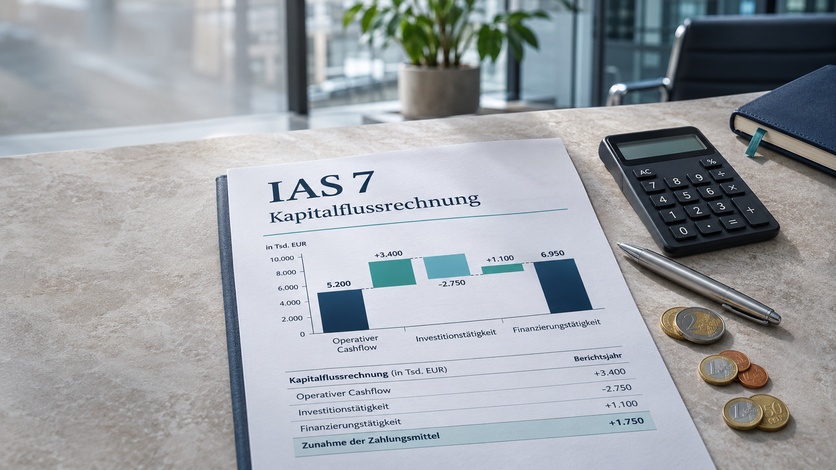
Zielsetzung von IAS 7
Ziel von IAS 7 ist es, die Darstellung von Informationen über die historischen Veränderungen der Zahlungsmittel und Zahlungsmitteläquivalente eines Unternehmens durch eine Kapitalflussrechnung vorzuschreiben. Diese klassifiziert die Zahlungsströme der Periode nach operativen, investiven und finanzierenden Tätigkeiten.
Grundprinzip von IAS 7
Alle Unternehmen, die Abschlüsse in Übereinstimmung mit den IFRS erstellen, sind verpflichtet, eine Kapitalflussrechnung aufzustellen.
[IAS 7.1]
Die Kapitalflussrechnung analysiert die Veränderungen der Zahlungsmittel und Zahlungsmitteläquivalente während einer Periode.
Zahlungsmittel und Zahlungsmitteläquivalente umfassen:
- Kassenbestand und Sichteinlagen,
- kurzfristige, hochliquide Finanzinvestitionen, die jederzeit in einen bekannten Geldbetrag umgewandelt werden können und nur einem unwesentlichen Wertänderungsrisiko unterliegen.
Investitionen gelten nur dann als Zahlungsmitteläquivalent gilt, wenn sie zum Zeitpunkt des Erwerbs eine Restlaufzeit von drei Monaten oder weniger aufweisen. Beteiligungen (Eigenkapitalinstrumente) sind grundsätzlich ausgeschlossen, es sei denn, sie stellen wirtschaftlich betrachtet ein Zahlungsmitteläquivalent dar (z. B. Vorzugsaktien, die innerhalb von drei Monaten vor ihrem festgelegten Rückzahlungstermin erworben werden).
[IAS 7.7–8]
Darstellung der Kapitalflussrechnung
Die Kapitalflussrechnung hat Zahlungsströme der Periode zu enthalten, die nach operativer Tätigkeit, Investitions- und Finanzierungstätigkeit gegliedert werden..
[IAS 7.10]
Zentrale Grundsätze nach IAS 7
- Operative Tätigkeiten sind die wesentlichen, erlösbringenden Tätigkeiten des Unternehmens, die keine Investitions- oder Finanzierungstätigkeiten sind. Operative Zahlungsströme umfassen daher Einzahlungen von Kunden sowie Auszahlungen an Lieferanten und Arbeitnehmer.
[IAS 7.14] - Investitionstätigkeiten betreffen den Erwerb und die Veräußerung langfristiger Vermögenswerte und anderer Investitionen, die nicht als Zahlungsmitteläquivalente gelten.
[IAS 7.6] - Finanzierungstätigkeiten sind Tätigkeiten, die die Eigenkapital- und Fremdkapitalstruktur des Unternehmens verändern.
[IAS 7.6] - Erhaltene und gezahlte Zinsen sowie Dividenden können als operative, investive oder finanzierende Zahlungsströme klassifiziert werden, sofern die Klassifizierung periodenkonsistent erfolgt.
[IAS 7.31] - Zahlungsströme aus Ertragsteuern werden grundsätzlich den operativen Tätigkeiten zugeordnet, es sei denn, sie können eindeutig Investitions- oder Finanzierungstätigkeiten zugeordnet werden.
[IAS 7.35] - Für operative Zahlungsströme wird die direkte Methode empfohlen, die indirekte Methode ist jedoch zulässig.
[IAS 7.18]
Direkte Methode
Die direkte Methode zeigt jede wesentliche Gruppe von Bruttoeinzahlungen und Bruttoauszahlungen:
Einzahlungen von Kunden
-Auszahlungen an Lieferanten
-Auszahlungen an Arbeitnehmer
-Auszahlungen für sonstige betriebliche Aufwendungen
-Gezahlte Ertragssteuern
=Netto-Cashflow aus operativer Tätigkeit
Indirekte Methode
Die indirekte Methode korrigiert das periodengerechte Ergebnis um die Auswirkungen nicht zahlungswirksamer Vorgänge:
Ergebnis vor Zinsen und Ertragssteuern
+Wertminderungen von Vermögenswerten
-Zunahme Forderungen
+Abnahme von Vorräten
+Zunahme von Verbindlichkeiten aus Lieferung und Leistung
-Gezahlte Zinsen
-Gezahlte Ertragssteuern
=Netto-Cashflow aus operativer Tätigkeit
Weitere Vorschriften nach IAS 7
- Für die Umrechnung von Zahlungsströmen in Fremdwährung ist der Wechselkurs zum Zeitpunkt des Zahlungsstroms zu verwenden.
[IAS 7.25] - Zahlungsströme ausländischer Tochterunternehmen sind zu den Kursen umzurechnen, die zum Zeitpunkt der Zahlungsströme galten.
[IAS 7.26] - Bei assoziierten Unternehmen, Joint Ventures und Tochterunternehmen gilt:
- Bei Anwendung der Equity- oder Kostenmethode sind nur Zahlungsströme zwischen Investor und Beteiligungsunternehmen auszuweisen.
- Bei Anwendung der Quotenkonsolidierung ist der anteilige Zahlungsstrom des Investors einzubeziehen.
[IAS 7.37]
- Aggregierte Zahlungsströme aus Erwerb und Veräußerung von Tochterunternehmen und Geschäftseinheiten sind gesondert darzustellen und als Investitionstätigkeit zu klassifizieren.
[IAS 7.39] - Zahlungsströme aus Investitions- und Finanzierungstätigkeiten sind grundsätzlich separat nach Hauptgruppen von Ein- und Auszahlungen darzustellen. Eine saldierte Darstellung ist nur in bestimmten Fällen zulässig:
[IAS 7.22–24]- Zahlungsströme im Auftrag von Kunden (z. B. Annahme und Rückzahlung von Sichteinlagen durch Banken),
- Posten mit schnellem Umschlag, hohen Beträgen und kurzer Laufzeit (meist unter drei Monaten),
- Investitions- und Finanzierungsvorgänge ohne Zahlungsmittelverwendung sind nicht in der Kapitalflussrechnung auszuweisen, sondern gesondert im Abschluss anzugeben.
[IAS 7.43] - Es sind Informationen über Lieferantenfinanzierungsvereinbarungen anzugeben, damit Nutzer die Auswirkungen auf Verbindlichkeiten, Zahlungsströme und Liquiditätsrisiken beurteilen können.
[IAS 7.44F] - Die Bestandteile der Zahlungsmittel und Zahlungsmitteläquivalente sind anzugeben und mit den Beträgen in der Bilanz abzustimmen.
[IAS 7.45] - Der Betrag der Zahlungsmittel und Zahlungsmitteläquivalente, der dem Konzern nicht frei zur Verfügung steht, ist zusammen mit einer Erläuterung der Unternehmensleitung offenzulegen.
[IAS 7.48]
Diese Übersicht dient der sachlichen Orientierung und ersetzt keine Rechts- oder Bilanzierungsberatung im Einzelfall. Rechtsstand: 2026
Verwandte Standards
Angrenzende Themen im Wiki
Häufige Fragen
Fragen zu IAS 7
IAS 7 gliedert die Kapitalflussrechnung nach operativer Tätigkeit, Investitionstätigkeit und Finanzierungstätigkeit. [IAS 7.10]
Für die Darstellung operativer Zahlungsströme empfiehlt IAS 7 die direkte Methode; die indirekte Methode ist jedoch ebenfalls zulässig. [IAS 7.18]
Kurzfristige, hochliquide Finanzinvestitionen, die jederzeit in einen bekannten Geldbetrag umgewandelt werden können, nur einem unwesentlichen Wertänderungsrisiko unterliegen und zum Erwerbszeitpunkt eine Restlaufzeit von höchstens drei Monaten aufweisen. [IAS 7.7–8]
Beratung
Fragen zur Umsetzung von IAS 7 in Ihrer Konsolidierung?
Eine verlässliche Kapitalflussrechnung ist zentraler Bestandteil jedes IFRS-Abschlusses. Wir unterstützen Sie bei der praxisgerechten Umsetzung von IAS 7 in Ihrer Konsolidierungslösung.
Wir von BLUEBIRD
BLUEBIRD ist ein unabhängiges Beratungsunternehmen für Corporate Performance Management. Unsere Beraterinnen und Berater verbinden IFRS-Fachwissen mit der Umsetzung in CCH Tagetik, OneStream, Oracle oder anderen Lösungen – von der Softwareauswahl bis zum laufenden Betrieb.
- Über 20 Jahre Erfahrung in Konsolidierung, Planung und Reporting
- Herstellerunabhängig
- Ausgezeichnet als TOP CONSULTANT 2025
- Standorte in Zürich, München, Wien und Amsterdam
Kontaktformular
Ihre Frage zu IAS 7
Schildern Sie kurz Ihr Anliegen. Wir melden uns innerhalb von zwei Werktagen.